代替手段
手形割引の終了、代わりはどれ?振出日10月1日以降は0号不渡|でんさい割引・ファクタリング・融資の費用比較表
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)を掲載する場合があります。掲載順はおすすめ順位ではありません。
この記事の結論
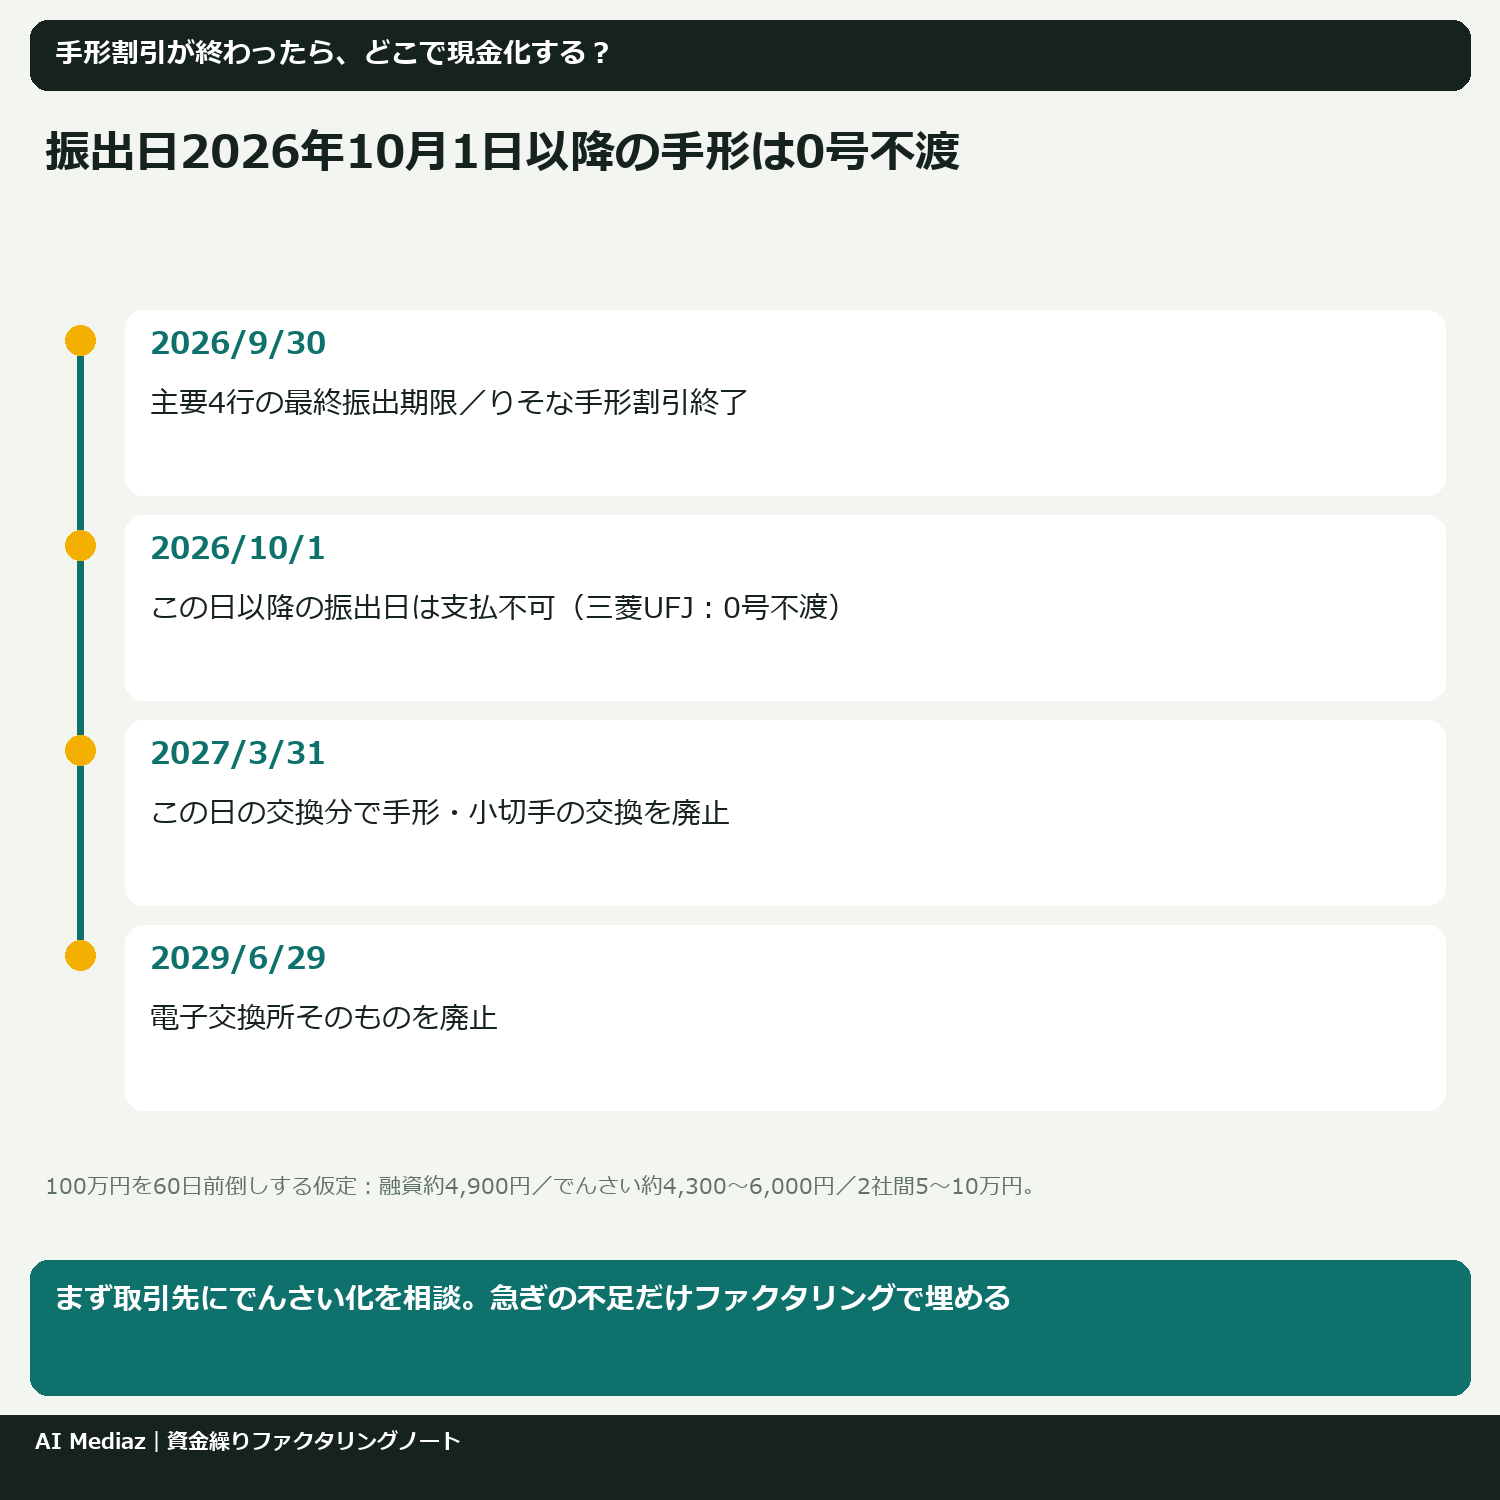
- 三菱UFJ・みずほ・三井住友・りそなでは最終振出期限が2026年9月30日。振出日が2026年10月1日以降の手形は当座から支払われず、三菱UFJ銀行では0号不渡で返されます。
- 紙の手形割引も、りそな・みずほなどで受付が止まっています。代わりの第一候補は取引先にでんさいへ切り替えてもらい、でんさい割引を使うこと。
- でんさい化が間に合わない売掛金は、銀行の短期融資やABLと比べたうえで、急ぎの分だけファクタリングで埋めるのが費用面では無理のない順番です。
確認日:2026年11月1日。日付は各行・全国銀行協会の公式ページで確認できたものだけを載せています。
手形割引が終了したら、代わりはどうする?
まず「いつ、何が止まるのか」を押さえます。全国銀行協会は2025年3月26日に「2027年度初から電子交換所での手形・小切手の交換を廃止する」と決め、2026年6月18日にその時期を2027年3月31日と明確にしました。電子交換所そのものは2029年6月29日で廃止されます。2024年の交換枚数は1,967万枚で、2026年度末までにゼロにするのが目標です。
ただ、実際に効いてくるのは各銀行が前倒しで決めた期限です。
主要行の手形・小切手と手形割引の終了日
| 項目 | 三菱UFJ銀行 | みずほ銀行 | 三井住友銀行 | りそな銀行 |
|---|---|---|---|---|
| 最終振出期限 | 2026年9月30日 | 2026年9月30日 | 2026年9月30日 | 2026年9月30日 |
| 振出日2026年10月1日以降の手形 | 当座から支払不可。0号不渡の対象 | 当座から支払不可(振出日白地も同じ) | 未確認(取引店に確認) | 未確認(取引店に確認) |
| 紙の手形割引 | 終了日の記載なし(取引店に確認) | 期日2027年4月1日以降は2024年10月から停止。振出日2026年10月1日以降は2026年10月から停止 | 未確認(取引店に確認) | 2026年9月30日で終了(期日2027年4月1日以降は2024年10月31日に終了) |
| 代金取立 | 期日2027年4月以降は受付不可(2024年1月から) | 期日2027年4月1日以降は受付停止 | 2027年4月1日に取立受付停止 | 未確認(取引店に確認) |
| でんさい割引 | でんさいSTATIONで提供 | 継続 | 未確認 | 継続 |
三菱UFJ銀行は、電子交換所への持ち出しを2027年3月末までに終える予定としています。表にない銀行や「未確認」の欄は、取引店で必ず確認してください。
出典:三菱UFJ銀行・みずほ銀行・三井住友銀行・りそな銀行の各公式ページ(2026年10月1日現在の記載を含む)、全国銀行協会「最終振出期限一覧」(2026年9月30日時点)
手形の0号不渡とは?受け取った手形が返されるのはどんなとき?
0号不渡は、振出人の資金不足(1号不渡)とは別の、形式や事務上の理由による不渡です。三菱UFJ銀行は、振出期限を過ぎてから振り出された手形・小切手を、この0号不渡として返すと案内しています。
受取側から見ると、期日に入金されないということです。振出人に悪意がなくても、手元の手形が現金にならないまま期日を迎えるおそれがあります。
なお三菱UFJ銀行は、振出日が10月1日以降と書かれていても、2026年9月30日以前に振り出されたことが明らかな場合(同日までに持ち込まれたと分かる場合など)は支払の対象にするとしています。判断は銀行がするため、受取側で「たぶん大丈夫」と決めつけないことが大切です。
2027年4月以降に期日が来る手形はどうなる?
全銀協は、2027年4月1日から手形・小切手がすぐ使えなくなるわけではないとしています。ただ、電子交換所を通さない決済になるため、各金融機関が郵送などで個別に決済する必要があり、扱うかどうかは金融機関の判断で変わり得ます。三菱UFJ銀行は2024年1月から、期日が2027年4月以降の手形の取立をすでに受け付けていません。期日が遠い手形ほど、早めに支払方法の変更を相談してください。
受け取った手形のチェックリスト
- [ ] 振出日は2026年9月30日以前か(10月1日以降・振出日の記載なしは要注意)
- [ ] 支払期日は2027年3月31日までか(2027年4月以降の期日は取立を受け付けない銀行あり)
- [ ] 支払銀行はどこか(期限は銀行ごとに違う)
- [ ] 取引銀行で取立・割引をまだ受け付けているか
ひとつでも引っかかったら、振出人にでんさいか振込への切り替えを早めに相談してください。
手形割引の代わりは何がある?手数料・期間・必要書類の比較表
| 手段 | 費用の目安(公式で確認できた範囲) | 入金までの期間 | 主な必要書類 | 向くケース |
|---|---|---|---|---|
| でんさい割引 | 割引料率は各行非公表。記録手数料は三菱UFJで譲渡記録220円(当行宛・税込) | 取引行の審査次第(公表値なし) | 取引行の口座、でんさいの利用契約、割引の審査書類 | 取引先がでんさいに切り替えた |
| 3社間ファクタリング | 各社の公表値はまちまち(下の試算は3〜5%を仮定) | 売掛先の承諾が必要なぶん、2社間より時間がかかる | 請求書、売掛先の承諾書など | 売掛先に知られてもよく、費用を抑えたい |
| 2社間ファクタリング | アウル経済 概ね1〜10%、PAYTODAY 1〜9.5%、Easy factor 2〜8% | アウル経済 即日〜数日、PAYTODAY 入金最短30分、Easy factor 最短60分 | 決算書、通帳コピー(入出金明細)、請求書(PAYTODAYは本人確認書類も) | 数日以内に現金が必要 |
| 売掛債権担保融資(ABL保証) | 保証料 年0.68%(東京信用保証協会)+融資金利。債権譲渡登記7,500円/件 | 協会と銀行の審査(公表値なし) | 登記事項証明書、売掛先明細書、契約書・請求書・入金通帳など | 売掛金が毎月あり、枠として使いたい |
| 銀行の短期融資 | 金利は審査で決まる(参考:三菱UFJの短期プライムレートは2026年11月2日から年2.625%。9月18日公表、それまでは年2.375%) | 審査次第 | 決算書、資金繰り表など | 銀行との取引実績がある |
ファクタリングの必要書類・期間は各社公式の記載です。率は審査で決まり、改定されることもあります。
5つの代わりの手段、それぞれの特徴と注意点は?
でんさい割引:手形割引にいちばん近い
でんさい(電子記録債権)は、全銀協が手形に代わる手段として案内している仕組みです。受け取った債権を期日前に銀行へ譲渡して現金化する流れは、紙の手形割引とほぼ同じです。みずほ銀行・りそな銀行は、でんさい割引を続けると明記しています。
注意したいのは、受け取る側も取引行での利用申込が必要なことです。申込には審査があり、すぐには使えない場合があります。手数料は銀行ごとに違い、三菱UFJ銀行のでんさいSTATIONでは譲渡記録が当行宛220円・他行宛660円(税込)です。割引料率はどの銀行も公表していないので、見積もりを取ってください。
3社間ファクタリング:売掛先の承諾が要るが、費用は抑えやすい
売掛先に債権譲渡を知らせ、承諾をもらったうえで、売掛先からファクタリング会社へ直接支払ってもらう方式です。回収の不確かさが小さいぶん、2社間より手数料が低くなりやすいとされます。ただ、売掛先の手続きを待つため入金までの日数は延び、取引先に資金繰りを知られることにもなります。今回確認した3社は、いずれも2社間が中心です。
2社間ファクタリング:早いが、いちばん高い
売掛先に知らせずに債権を売り、入金後に自社がファクタリング会社へ送金する方式です。PAYTODAYは入金最短30分、Easy factorは最短60分と公式に記載しています。ただし、手数料は60日前倒しでも年率換算で30〜70%前後になり得ます。毎月使うと、手形割引の頃より資金繰りが苦しくなりかねません。
会社によっては債権譲渡登記を求めます。登録免許税は1件7,500円(債権が5,000個以下の場合。超えると15,000円)で、司法書士報酬は別にかかります。
売掛債権担保融資(ABL保証):毎月の売掛金を枠として使う
売掛金や在庫を担保にして銀行から借りる方法で、信用保証協会の保証を付けられます。東京信用保証協会の制度では、保証料率は一律年0.68%、保証限度額は2億円以内、保証期間は根保証で1年(更新可)、個別保証で1年以内です。債権譲渡登記の証明書や売掛先明細書など、書類は多めです。
銀行の短期融資:取引実績があれば、まず相談
手形割引の利用枠があった会社なら、同じ銀行に短期融資やでんさい割引の枠を相談するのが近道です。金利は短期プライムレートと会社の信用で決まります。三菱UFJ銀行の短期プライムレートは2026年に2回引き上げられ、11月2日から年2.625%になります。下の試算で使う年3%は仮定です。
100万円・60日前倒しすると、いくらかかる?
同じ100万円を、本来の入金より60日早く現金化した場合で比べます。率は仮定です。年率換算は「費用÷手取り×365÷60」です。
| 手段(仮定) | 費用 | 手取り | 年率換算 |
|---|---|---|---|
| 銀行短期融資 年3% | 約4,900円 | 約99.5万円 | 約3.0% |
| でんさい割引 年2.5%+記録手数料220円 | 約4,300円 | 約99.6万円 | 約2.7% |
| でんさい割引 年3.5%+記録手数料220円 | 約6,000円 | 約99.4万円 | 約3.7% |
| ABL 金利3%+保証料0.68%+登記7,500円 | 約13,500円 | 約98.6万円 | 約8.4% |
| 3社間ファクタリング 3% | 30,000円 | 97万円 | 約18.8% |
| 3社間ファクタリング 5% | 50,000円 | 95万円 | 約32.0% |
| 2社間ファクタリング 5% | 50,000円 | 95万円 | 約32.0% |
| 2社間ファクタリング 9.5% | 95,000円 | 90.5万円 | 約63.9% |
| 2社間 9.5%+債権譲渡登記7,500円 | 102,500円 | 約89.8万円 | 約69.5% |
年率換算は、手数料を「借りた場合の金利」に置き直した目安です。ファクタリングの手数料は1回あたりの率なので、期間が短いほど年率換算は高くなります。同じ5%でも、30日前倒しなら年率は約64%、90日前倒しなら約21%です。
ABLは登記費用が固定でかかるため、1回きりの短期利用だと割高に見えます。毎月使う枠として考えると、1回あたりの負担は下がります。ABL保証の条件は売掛債権担保の融資保証(信用保証協会ABL)にまとめています。
でんさい割引と2社間・3社間を45日・90日で比べた試算はでんさい割引とファクタリングの費用比較にあります。この記事は「手形割引が使えなくなった後の5つの選択肢」に絞っています。
手形で受け取っている側は何をすればいい?
- 手元の手形を一覧にする:振出日・支払期日・支払銀行を表にし、チェックリストに当てはめる。
- 取引銀行に取立・割引の受付状況を聞く:期日が2027年4月以降の手形は、もう受け付けない銀行があります。
- 取引先に切り替えを相談する:でんさいか振込に変えてもらう。でんさいなら割引で早く現金化できます。
- でんさいの利用申込をする:受け取るには自社も取引行で申し込みます。審査があり、すぐに使えるとは限りません。
- 入金日がずれる月を洗い出す:手形割引で埋めていた分がいくら不足するかを日付ごとに出す。やり方は次回入金までの日付管理を参考にしてください。
手形を振り出している側は何をすればいい?
- 新しい手形を振り出さない:最終振出期限(主要行は2026年9月30日。全銀協の一覧で各行を確認できます)を過ぎた振出日の手形は、当座から支払われません。
- 期日前の手形を確かめる:すでに振り出した手形の期日と、取引先の取立が間に合うかを確認する。
- でんさいか振込に切り替える:全銀協は「金融機関へ相談・申込→取引先へ案内→社内の準備」の3ステップを示しています。
- 未使用の用紙を処理する:三菱UFJ銀行は未使用の手形・小切手用紙の買戻しを2027年1月29日(必着)まで受け付けています。
- 支払サイトを見直す:手形のサイトのまま振込に変えると、受取側の資金繰りが苦しくなりがちです。取適法の対象取引に当たるかどうかも、あわせて確認してください。
ファクタリングの申込先は?手数料はどこで確認する?
ファクタリングは「急いでいる分だけ」使うと、費用が膨らみにくくなります。申し込む前に、手数料の上限、登記の要否、償還請求権の有無を必ず確かめてください。
金融庁は、ファクタリングを装ったヤミ金融に注意するよう呼びかけています。売主に買戻し義務がある、回収できなかった分を売主が払うといった契約は、名目が債権譲渡でも貸付けとみなされることがあります。個人が給与を売る「給与ファクタリング」は貸金業に当たり、事業資金の手段ではありません。不安があれば、金融庁の登録貸金業者情報検索サービスや弁護士に相談してください。各社の公表値はファクタリング手数料の相場(各社の公表値)にまとめています。
PR
- PAYTODAY:手数料1〜9.5%、入金最短30分(公式記載)
Easy factor:手数料2〜8%、最短60分で振込(公式記載)
アウル経済:手数料は概ね1〜10%、原則50万円以上、原則2社間(公式記載)
掲載順は順位ではありません。率は審査で決まります。
PR(広告)
PR(広告)
よくある質問
手形割引はいつまで使える?
銀行ごとに違います。りそな銀行は2026年9月30日で終了しました。みずほ銀行は振出日が2026年10月1日以降の手形の割引を受け付けていません。三菱UFJ銀行など他行は取引店で確認してください。
振出日が2026年10月1日以降の手形を受け取ったら?
三菱UFJ銀行・みずほ銀行では当座から支払われず、三菱UFJ銀行では0号不渡の対象になります。ほかの銀行も同様の扱いが多いとみられますが、支払銀行に確認してください。すぐに振出人へ連絡し、でんさいか振込での支払いに変えてもらうよう相談してください。
2027年4月以降、紙の手形は一切使えない?
全銀協は、電子交換所を通さない決済になり、金融機関が郵送などで個別に取り立てると説明しています。ただし扱いは各金融機関の判断で、期日2027年4月以降の取立を受け付けない銀行もあります。
手形の代わりに一番安いのは?
試算の範囲では、でんさい割引か銀行の短期融資が安く、ファクタリングは年率換算で大きく上がります。実際の率は審査で決まるため、複数の見積もりで比べてください。
でんさいの割引料率はどこで分かる?
今回確認した三菱UFJ銀行・三井住友銀行の料金ページには、割引料率の記載がありませんでした。取引銀行に見積もりを依頼してください。
資金繰りや契約の判断は、取引銀行・税理士・弁護士などの専門家に確認してください。数字は2026年11月1日時点の公式記載と、明記した仮定にもとづく目安です。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 全国銀行協会「手形・小切手の全面的な電子化」特設サイト
- 全国銀行協会 2025年3月26日公表(2027年度初からの交換廃止の決定、2024年交換枚数)
- 全国銀行協会 2026年6月18日公表(交換廃止を2027年3月31日と明確化、電子交換所を2029年6月29日に廃止)
- 全国銀行協会 金融機関の最終振出期限一覧(2026年9月30日時点)
- 三井住友銀行「手形・小切手の電子化」
- 三菱UFJ銀行 短期プライムレートの改定について(2026年9月18日公表、11月2日適用)
- 金融庁 ファクタリングに関する注意喚起
- 全国銀行協会 2025年9月5日公表(特設サイト公開)
- 金融庁「手形・小切手機能の電子化について」
- 三菱UFJ銀行「手形・小切手の電子化」(取扱スケジュール、2026年10月1日現在)
- 三菱UFJ銀行「手形・小切手の全面的な電子化について」
- 三菱UFJ銀行 当座勘定規定等の改定(新旧対照、2026年10月1日施行)
- みずほ銀行「電子交換所関連のお知らせ」(2026年10月1日現在)
- りそな銀行「手形・小切手の電子化(融資関連)」
- 三菱UFJ銀行 でんさいSTATION 料金
- 三菱UFJ銀行 短期プライムレート変更のお知らせ(2026年8月3日適用)
- 三井住友銀行 でんさい 料金(2019年10月現在の記載。割引料率の記載なしの確認に使用)
- 東京信用保証協会「流動資産担保融資保証制度 ABLのご案内」(2024年4月)
- 法務省 債権譲渡登記の登録免許税
- アウル経済 公式(手数料・最低金額・必要書類)
- PAYTODAY 公式(手数料・入金速度・必要書類)
- Easy factor 公式(手数料・入金速度・必要書類)
月額だけでなく、総額と条件も見てみよう。